
Dashboards von BNPPRE
Die BNPPRE-Dashboards bieten vielfältige Möglichkeiten, die Immobilienmärkte digital und interaktiv abzubilden. Ob am Schreibtisch oder von unterwegs - mit dem responsiven Layout kann das Marktgeschehen unterschiedlicher Assetklassen auf dem Smartphone oder Tablet sowie über den PC oder Laptop analysiert und diskutiert werden. Die integrierte Filterfunktion trägt dazu bei, dass große Datenmengen auf einen Blick dargestellt und verglichen werden können. Anstatt eine Vielzahl einzelner Dateien öffnen oder gar mit sich „herumtragen“ zu müssen, führt der schnellste Weg zur nächsten digitalen Markt- oder Standortübersicht über nur einen einzigen Maus- bzw. Finger-Klick.
Scrollen Sie sich hier durch die einzelnen BNPPRE-Dashboards:


Kennzahlen zum Büromarkt
Büromarkt Q3 2026
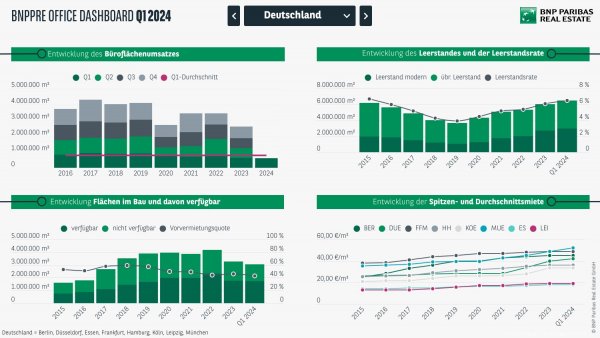
Zum Ende des dritten Quartals beläuft sich der Büroflächenumsatz in Deutschlands wichtigsten Bürohochburgen Berlin, Düsseldorf, Essen, Frankfurt, Hamburg, Köln, Leipzig und München auf knapp 2,0 Mio. m². Der Markt bewegt sich damit auf Vorjahresniveau (-1,6 %). Steigende Zinsen, eine schwache Konjunktur sowie die mittlerweile feinjustierten Nutzeranforderungen hatten über die Sommermonate hinweg das Potenzial, das Anmietungsgeschehen noch einmal deutlich negativ zu belasten. Umso bemerkenswerter, dass in der Mehrzahl der von uns untersuchten Märkte der Büroflächenumsatz im dritten Quartal sogar wieder moderat gestiegen ist. Berlin, München und Düsseldorf stechen im Gesamtergebnis mit zweistelligen Wachstumsraten positiv hervor. Für die Mehrzahl der Märkte werden im dritten Quartal steigende Flächenumsätze vermeldet, wenn auch auf niedrigem Niveau.
Kennzahlen zum Investmentmarkt
Gewerblicher Investmentmarkt Q3 2026
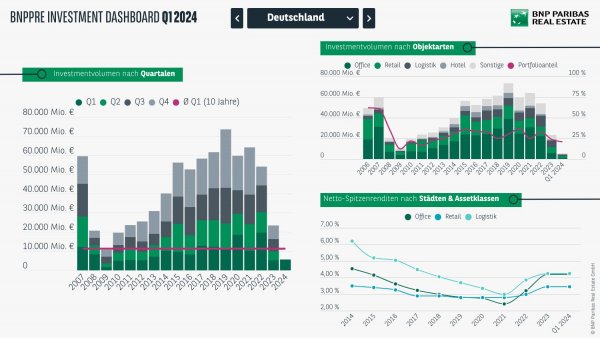
Das gewerbliche Investitionsvolumen beläuft sich nach drei Quartalen auf rund 17,1 Mrd. € und notiert damit 2 % unter dem Vorjahresniveau. Das Ergebnis profitiert dabei insbesondere von einem gelungenen Jahresauftakt, der unter den Vorzeichen eines sich aufhellenden Marktumfeldes ein Investmentvolumen von 6,9 Mrd. € verbuchen konnte. Der ab März eskalierte Irankrieg und der sich anschließende Richtungswechsel auf den Kapitalmärkten hat jedoch deutlich das Sentiment im Markt gedrückt und das Marktgeschehen belastet. Auf ein schwächeres zweites Quartal (5,4 Mrd. €) folgte ein verhaltenes drittes mit knapp 4,9 Mrd. € Investmentvolumen. Der zur Jahresmitte noch bestehende Umsatzvorsprung gegenüber dem Vorjahr wurde damit vorerst aufgezehrt.
Kennzahlen zum Green Building Markt
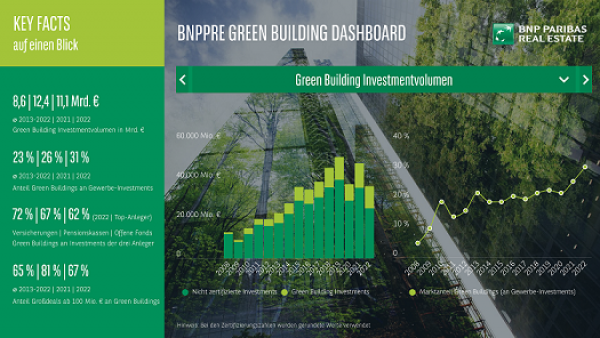
Der Anteil zertifizierter Green Buildings am gewerblichen Immobilieninvestmentvolumen (ohne Berücksichtigung von Portfolios) verharrt auch in einem herausfordernden Marktumfeld auf einem sehr hohen Niveau. Nach einem Top-Wert von knapp 31 % im Jahr 2022 wurden 2023 rund 27 % erreicht. Es ist das zweithöchste Ergebnis der letzten 10 Jahre und bestätigt die Bedeutung, die Green Investments haben. Während von der EU-Taxonomie & Co. ursprünglich im Wesentlichen die Unternehmen der Immobilienbranche betroffen waren, die Fonds am Kapitalmarkt platzieren wollten, betrifft es nun immer mehr Marktteilnehmer. Dementsprechend gewinnen Nachhaltigkeitsregularien in der Breite auf Investoren bzw. Käuferseite weiter an Bedeutung, während gleichzeitig mittlerweile auch Immobiliennutzer (Mieter und Pächter) Taxonomie-Kriterien in ihrer Unternehmenslenkung berücksichtigen müssen. Vor diesem Hintergrund wird aktives Handeln auch für das Jahr 2024 das Gebot der Stunde bleiben.
Kennzahlen zum Logistikmarkt
Logistikmarkt Q3 2026
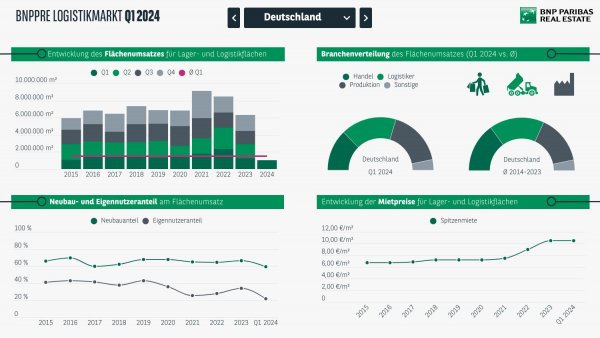
Die Nachfrage auf dem bundesweiten Lager- und Logistikflächenmarkt ist ungebrochen hoch. Nach den ersten drei Quartalen des Jahres 2026 beläuft sich der Flächenumsatz auf 5,5 Mio. m², was einer Steigerung von 28 % gegenüber dem Vorjahreszeitraum entspricht und auch deutliche 9 % über dem zehnjährigen Durchschnitt liegt. Die Dynamik hat im Jahresverlauf trotz der moderaten Wirtschaftsentwicklung und der schwierigen geopolitischen Rahmenbedingungen stetig zugenommen, was sich in steigenden Quartalsergebnissen widerspiegelt. Dabei hat das dritte Quartal mit knapp 2,2 Mio. m² noch einmal um 23 % gegenüber dem zweiten Quartal zugelegt und erzielt das höchste Resultat seit dem zweiten Quartal 2022. Die wichtigsten Treiber der aktuellen Dynamik sind zum einen Logistikdienstleister, die das Geschäft für E-Commerce-Unternehmen aus Asien, aber auch für schon länger etablierte Großkonzerne abwickeln, und zum anderen Unternehmen, die dem Bereich Rüstung und Verteidigung zuzuordnen sind. Dabei sind insgesamt wieder wesentlich mehr großflächige Verträge zu beobachten als im Vorjahreszeitraum sowie auch eine hohe Abschlusszahl. Es sind vor allem die Lagen außerhalb der großen Logistik-Hubs, die mit einem Plus von 51 % ganz erheblich gegenüber dem Vorjahreszeitraum zulegen können, während die Top-Logistikmärkte (Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig und München) mit einem Volumen von insgesamt knapp 1,7 Mio. m² ein Minus zu verzeichnen haben (-5 %).
Kennzahlen zum Retailmarkt
Retailmarkt Q2 2026
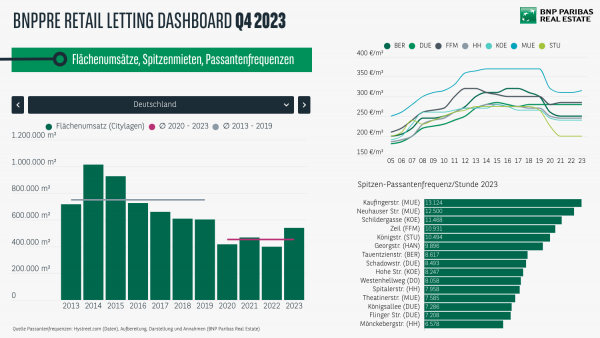
In der ersten Jahreshälfte 2026 konnte der Retail-Markt seine derzeit sehr guten Nachfrageimpulse erneut bestätigen und mit rund 238.000 m² wieder einmal einen hohen Flächenumsatz verbuchen. Auch wenn das bemerkenswerte Resultat aus dem Vorjahreszeitraum hierbei nicht ganz erreicht wurde (1. Halbjahr 2025: 251.000 m²; -5 %), verzeichnete die Einzelhandelssparte beim Vermietungsvolumen in Innenstadtlagen eine überdurchschnittliche Halbjahresbilanz (Durchschnitt seit 2020: gut 228.000 m²). Entscheidend am starken Vorjahresergebnis beteiligt waren in erster Linie Kaufhausnachvermietungen, die alleine in den beiden ersten Quartalen 2025 ein Volumen von fast 44.000 m² (anteilig 17 %) generieren konnten. Aber auch im bisherigen Jahresverlauf wurden bereits rund 26.000 m² (anteilig 11 %) in ehemaligen Galeria- und Modekaufhäusern umgesetzt, was die unverändert hohe Dynamik in diesem Segment unterstreicht. Auch internationale Retailer sorgen derzeit für wichtige Impulse auf dem deutschen Einzelhandelsmarkt: So wurden seit Jahresbeginn fast 15 Markteintritte registriert und damit bereits mehr als im Gesamtjahr 2025. Dazu gehörten unter anderem die amerikanischen Anbieter für Activewear Alo Yoga (Münzstraße in Berlin) sowie für Outdoor-Ausstattung Yeti (Georg-Kronawitter-Platz in München). Insgesamt bilden Brands aus den USA mit einem Anteil von 12 % der Abschlüsse hinter den dänischen Marken (anteilig 17 %) und knapp vor den asiatischen Akteuren (anteilig 10 %) die zweitaktivste Herkunftsregion unter den internationalen Labels.
Kennzahlen zum Wohnmarkt
Residential Dashboard Q2 2026
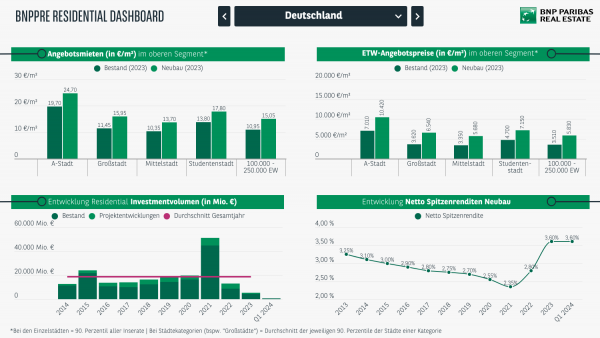
Der deutsche Wohn-Investmentmarkt blickt auf eine insgesamt solide erste Jahreshälfte 2026 zurück. In den ersten sechs Monaten wurden rund 4,4 Mrd. € in Wohnungsportfolios ab 30 Einheiten investiert. Damit liegt das Ergebnis nur leicht unter dem Vorjahresniveau (‑3 %). Gleichzeitig ist die Struktur des Marktes jedoch deutlich breiter geworden: Während das Vorjahr von wenigen großvolumigen Portfoliotransaktionen geprägt war, ist die Zahl der Abschlüsse im laufenden Jahr gestiegen. Das Marktumfeld bleibt trotz konjunktureller Schwäche und geopolitischer Unsicherheiten grundsätzlich unterstützend. Auf der Nachfrageseite treffen eine anhaltend hohe Wohnraumnachfrage und ein begrenztes Neubauvolumen aufeinander, wodurch sich die Angebotsengpässe insbesondere in den Top-Standorten weiter verschärfen. Die daraus resultierende Mietpreisdynamik stärkt die Attraktivität der Assetklasse und unterstreicht die Rolle von Wohnimmobilien als resilienten Anlagehafen in einem volatilen Umfeld.
Residential Miet- und Kaufpreis-Navigator
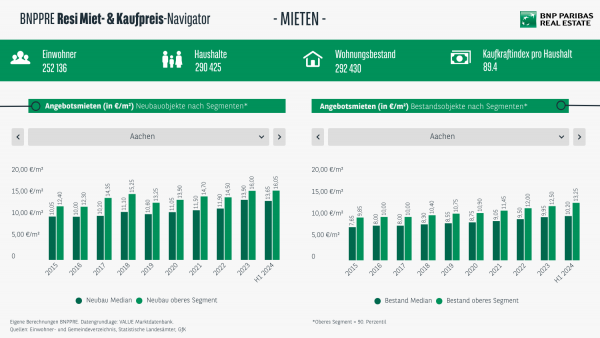
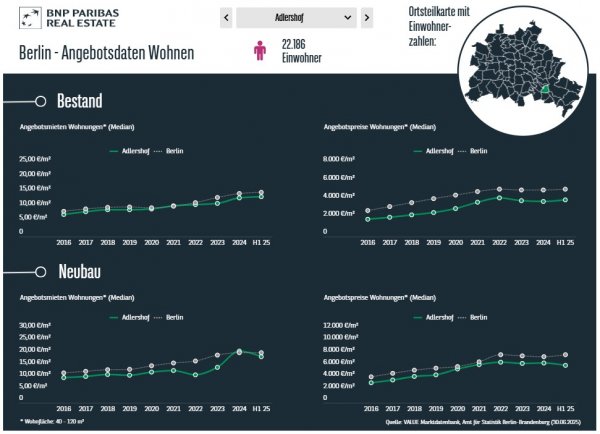
Die Wohnungsmärkte der beliebtesten Metropolen in Deutschland sind seit Jahren von steigenden Miet- und Kaufpreisen bestimmt. Wie aber sieht die Situation im restlichen Land aus? BNPPRE ist dieser Frage nachgegangen und hat alle 108 kreisfreien Städte in Deutschland analysiert. Mit dem halbjährlich aktualisierten BNPPRE Residential-Navigator können Sie durch die zahlreichen Wohnungsmärkte navigieren und die Miet- und Kaufpreisentwicklung (für Eigentumswohnungen) im Neubau- und Bestandssegment sowie weitere Kennzahlen im Blick behalten.
Kennzahlen zum Hotelmarkt
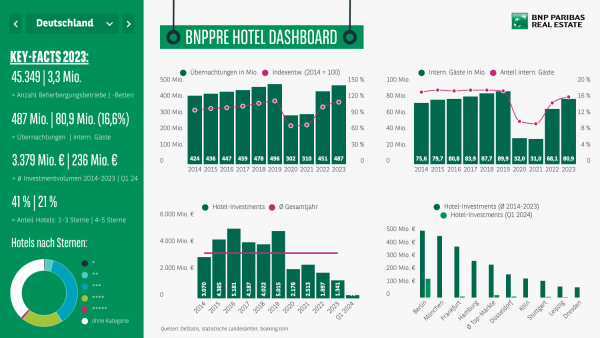
Hotel Dashboard Q3 2026:
Das Ergebnis auf dem Hotel-Investmentmarkt ist nach den ersten drei Quartalen in zweierlei Hinsicht zu betrachten. Auf der einen Seite steht durch fehlende Umsatztreiber mit einem Transaktionsvolumen von rund 1 Mrd. € zwar ein Rückgang um gut 27 % gegenüber dem guten Vorjahreszeitraum zu Buche. Auf der anderen Seite spiegelt die Zahl der Deals allerdings ein völlig anderes und damit deutlich positiveres Stimmungsbild wider: So flossen bis Ende September 2026 rund 27 % mehr Deals als 2025 in die Bilanz mit ein, wodurch für das Dreivierteljahr sogar die meisten Verkäufe seit Q1–3 2022 registriert werden konnten. Dementsprechend ist festzuhalten, dass die Marktdynamik im Hotelsektor keineswegs nach-gegeben hat, sondern momentan lediglich sehr kleinteilig strukturiert ist.
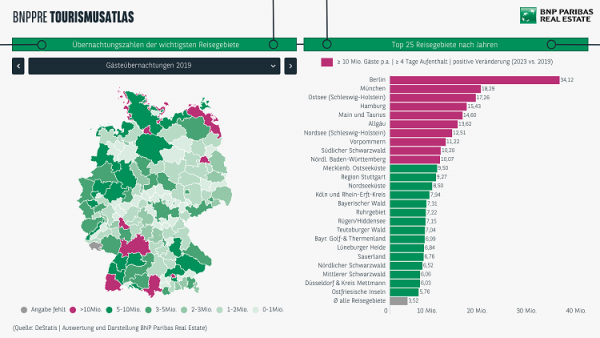
Der BNPPRE Tourismusatlas
Auf dem deutschen Hotelmarkt deuten nach den einschneidenden Corona-Jahren 2020 und 2021 alle wichtigen Performance-Kennzahlen auf eine nachhaltige Erholung des Tourismus in Deutschland hin. Bereits in den Jahren 2022 (+49 %) und 2023 (+61 %) waren wieder signifikante Steigerungen hinsichtlich der Übernachtungen von Gästen in Beherbergungsbetrieben zu erkennen. Im Gesamtjahr 2024 wurden rund 496 Mio. Gästeübernachtungen gezählt, was nicht nur den Vor-Corona Wert von 2019 übertrifft, sondern auch einem im Langzeitvergleich neuen Rekordwert entspricht. Hierin spiegeln sich die wiedererstarkten Nachfrageimpulse im Städte- und Geschäftstourismus sowie bei den Gästen aus dem Ausland wider. Im Vergleich zum Vorjahr stieg die Zahl der ausländischen Übernachtungen um gut 5 % (85 Mio. Gäste in 2024). Auch andere zentrale Kennzahlen wie Zimmerauslastung und Durchschnittspreise haben sich positiv entwickelt. Die Auslastungsquote lag 2024 inzwischen wieder auf einem hohen Niveau von knapp 67 % bundesweit. Die Top 5 der beliebtesten Reisegebiete 2024 sind Berlin (31 Mio. Gäste), München (20 Mio. Gäste), Ostsee (19 Mio. Gäste), Hamburg (16 Mio. Gäste) und die Main/Taunus Region mit 15 Mio. Gästen. Des Weiteren konnten zwischen Januar und Februar 2025 bereits 52 Mio. Übernachtungen registriert werden – ein starkes Signal für einen weiterhin positiven Trend im laufenden Jahr.
Einige Dashboards sind zwar nicht mehr auf dem aktuellsten Stand, bieten aber dennoch einen spannenden Einblick in die verschiedenen Märkte. Scrollen Sie sich hier durch unser Dashboard-Archiv:

KENNZAHLEN UND ANALYSEN
ZUM IMMOBILIENMARKT DEUTSCHLAND
Erfahren Sie mehr zur aktuellen Entwicklung auf dem Investment-, Büro-, Logistik-, Retail-, Hotel- und Wohnimmobilienmarkt, um Ihre Immobilien-Entscheidungen durch solide Marktinformationen zu stützen. Wir liefern Ihnen einen bundesweiten Überblick ebenso wie Details zu den Immobilienmärkten der größten deutschen Städte